La Cour de cassation étend sa jurisprudence sur le maintien des garanties collectives de prévoyance à une ancienne salariée après la période de portabilité. Retrouvez la fiche d’arrêt dédiée.
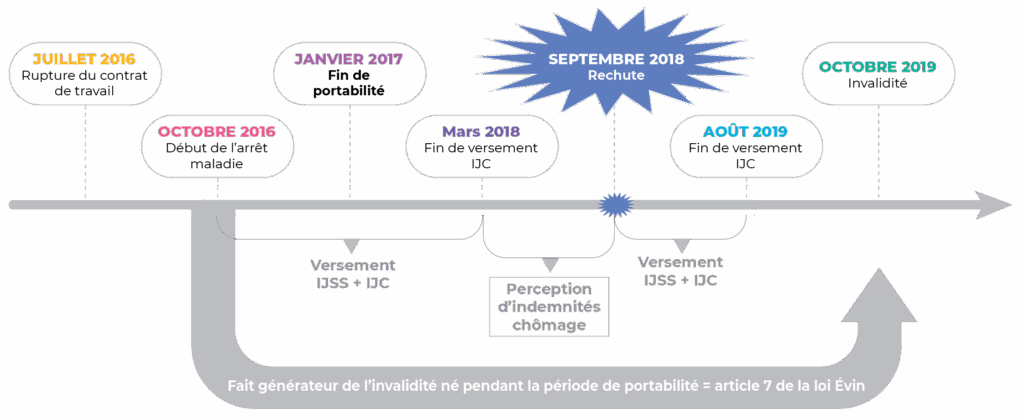
Une ancienne salariée, couverte par un contrat collectif de prévoyance souscrit par son employeur, était en arrêt maladie depuis octobre 2016, avec versement d’indemnités journalières jusqu’en mars 2018. La relation de travail avait cessé le 22 juillet 2016, et la période de portabilité s’était achevée le 22 janvier 2017. En septembre 2018, elle rechute et est de nouveau arrêtée, avant d’être classée en invalidité en octobre 2019. L’assureur refuse d’indemniser (versement des IJC et de la rente d’invalidité) la période postérieure à mars 2018, au motif que le risque s’est réalisé après la période de portabilité. Le tribunal judiciaire et la cour d’appel donnent raison, à l’employeur, en constatant que le contrat d’assurance garantit la situation d’incapacité de travail dans l’entreprise et qu’il n’existe pas de loi imposant, en pareil cas, le maintien de sa couverture.
Question de droit
L’assureur peut-il refuser sa garantie au titre d’un arrêt et/ou d’une invalidité survenus après la période de portabilité, mais consécutifs à une pathologie déclarée et indemnisée pendant cette période ?
Réponse de la Cour
Assez logiquement, mais pour la première fois, la Cour de cassation répond par la négative et étend expressément à la période de portabilité le principe selon lequel la cessation du contrat (ou de la période de portabilité) est sans effet sur le versement des prestations immédiates ou différées, acquises ou nées pendant la relation de travail ou durant la période de portabilité des garanties. Pour rappel, ce principe est issu de l’article 7 de loi EVIN, dont l’application est d’ordre public.
La cour d’appel devait donc rechercher si la rechute de 2018 et le classement en invalidité en 2019 étaient liés à la pathologie ayant donné lieu à un premier arrêt indemnisé pendant la portabilité.
Portée de l’arrêt
La portabilité ne constitue pas une limite au versement des prestations différées, dès lors que la pathologie est née ou a été constatée durant la période de garantie (y compris durant la portabilité). L’assureur ne peut valablement refuser sa garantie sur le seul fondement de la date de survenance du fait générateur, s’il est la conséquence d’un état pathologique déjà couvert.
Ces petites chosesqui peuvent tout changer !
10/12/2025
Interrogation surprise !
20/10/2025
Comment sont célébrés les défunts à travers le monde ?
17/10/2025
Quels sont les rites funéraires ancestraux parmi les plus étonnants ?
17/10/2025
SMI capital obsèques : anticiper pour protéger vos proches
17/10/2025
Quelles sont les dernières tendances qui bouleversent les pratiques funéraires ?
17/10/2025
Comment les Français célèbrent-ils leurs défunts ?
17/10/2025
SMI lance sa nouvelle offre obsèques
17/10/2025
Retour sur l’afterwork SMI à Lyon
17/10/2025
SMI : une protection sociale plus agile et connectée
17/10/2025
Portabilité : maintien des garanties prévoyance
17/10/2025